最近刷楼市新闻,越看越觉得有意思。
据媒体报道,成都一位买家在社交媒体上走红,一口气扫货8套老破小,总价才330万,月租金合计能到2.1万。
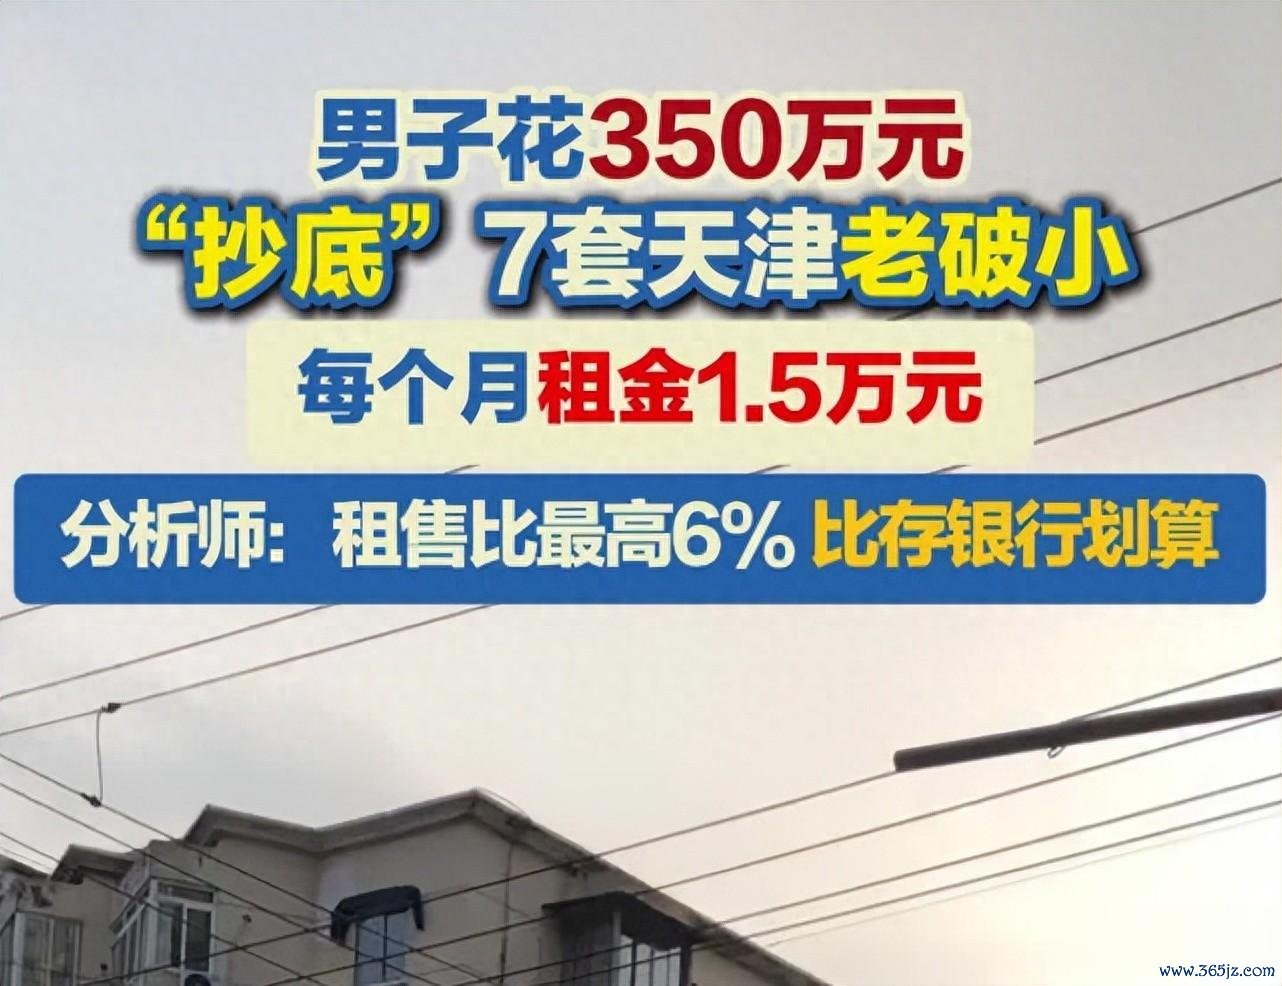
无独有偶,天津也有投资者出手,350万拿下7套老破小,平均每套才50万左右,月租金总额1.5万,租售比最高能到6%。
不光是成都、天津,杭州、上海、北京这些一二线城市,近期老破小的成交都明显热闹起来。
还记得前几年,老破小就是楼市里的“烫手山芋”,没人愿买,中介都懒得推。
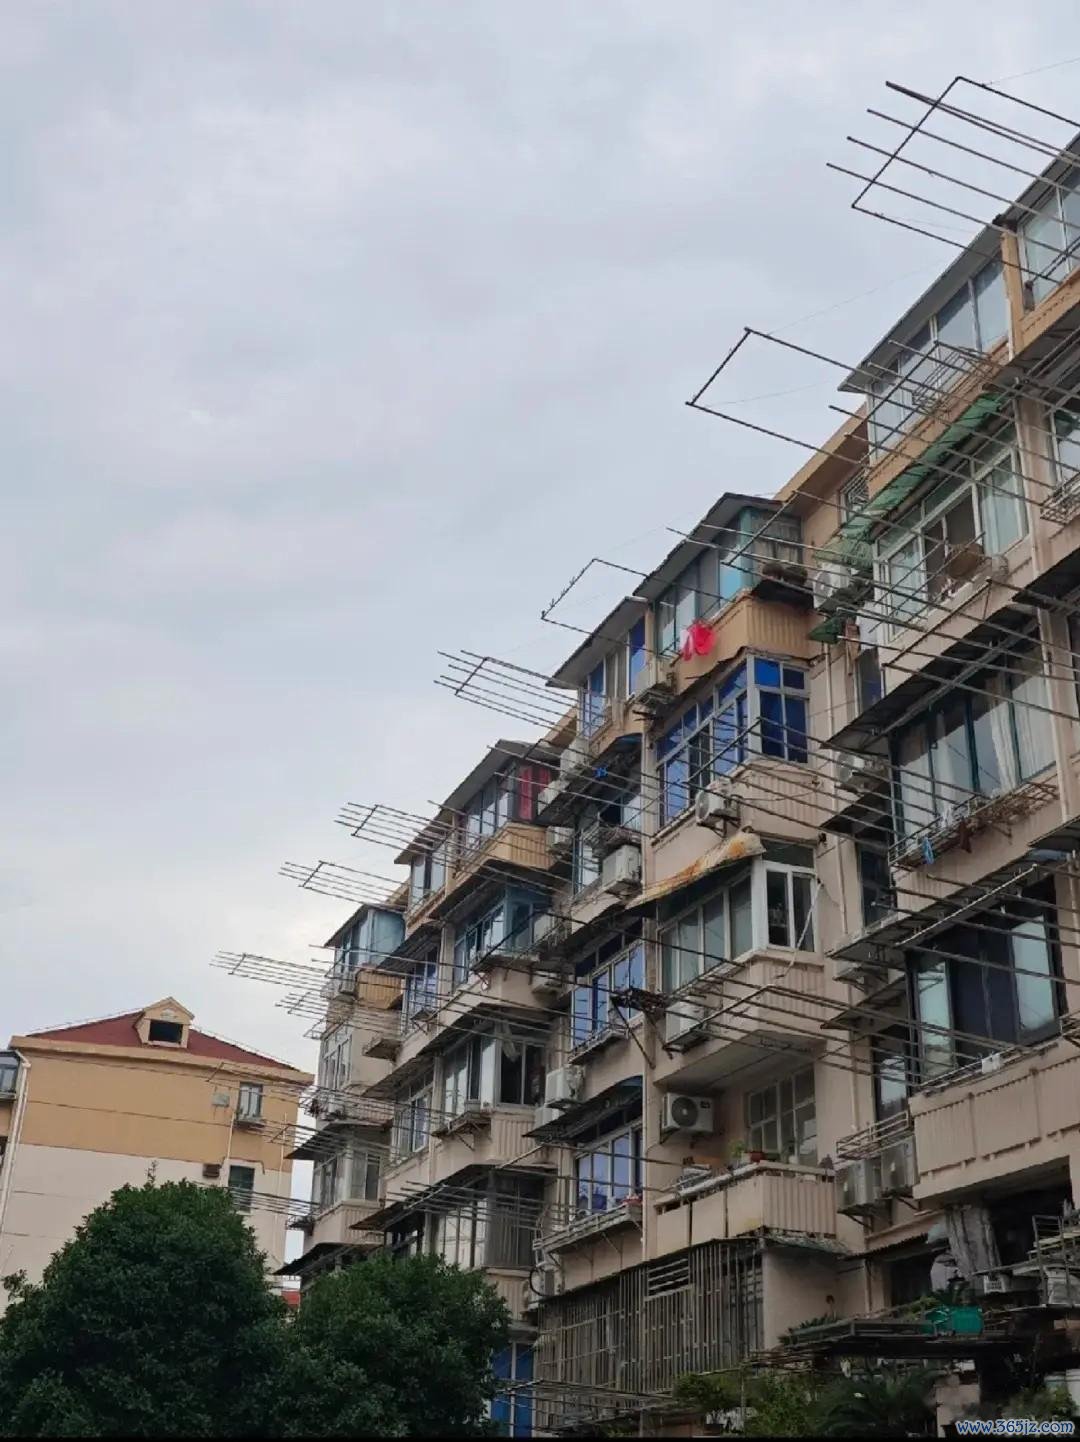
毕竟又老又破,没电梯、停车难,隔音差、设施旧,年轻人看不上,改善族瞧不上。
可现在呢?曾经的“弃子”,为何成了投资者疯抢的“香饽饽”?
01/矮子里拔将军
大家有没有发现,这两年存钱越来越不划算了?
银行存款利率一路下行,现在5年期定存利率才1.9%,3年期大额存单也才2.0%,进入了实打实的“1时代”。
以前大家把钱存银行,图个安稳,还能有不错的利息,现在存100万,一年利息也就2万左右,勉强够覆盖日常开销。
更别说理财产品,前两年频繁破净,连本金都有可能亏损,普通人不敢再轻易碰。
股市更是起起落落,追涨杀跌下来,大多人都是亏多赚少,想靠炒股实现资产保值,难度太大。
这种情况下,老破小的租金回报率,就显得格外突出了。
上海静安区彭浦板块,一套99万的老破小,月租金3000元,年租金就是3.6万,租售比能达到3.6%。
杭州朝晖二区,一套110万的48平米房源,月租金2500元以上,年出租回报率接近3%。
天津更夸张,40万到50万就能买一套两室老破小,月租金2000元,租售比能到4.8%。
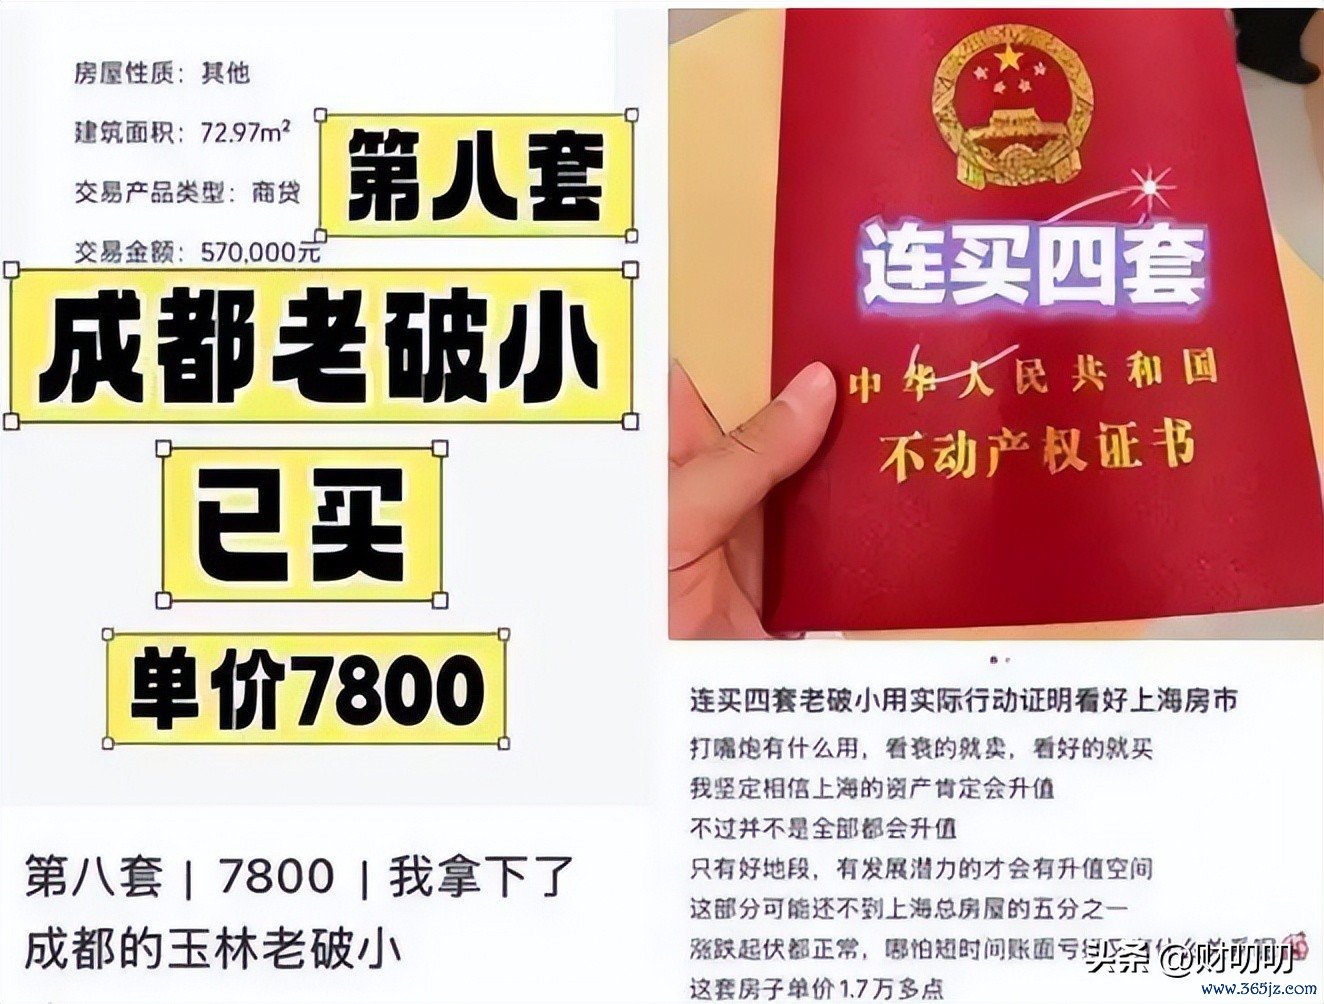
对比一下,银行理财2%左右的收益率,股市不确定的风险,老破小3%-4%的稳定租售比,就成了“矮子里的将军”。
说白了,现在大家求的不是“赚大钱”,而是“不亏钱”。
老破小总价低,租金相对稳定,只要能租出去,就能有持续的现金流,比把钱放在银行贬值、放在理财里担惊受怕,要踏实得多。
这不是老破小变优秀了,而是大环境变了,大家的理财心态也跟着变了。
02/赌的是未来的可能性
除了租金回报率,还有一部分人买老破小,赌的是“未来的惊喜”。
第一类就是“搏拆迁”的人,最近这两年,国家一直在推进城市更新,北京、上海、杭州等城市,都有老旧小区“原拆原建”的试点案例。
北京西城区三里河一区28号危旧楼,就通过“原拆原建”,46天就完成主体结构封顶,54户居民全部原址回搬,不仅住上了新房,还多了客厅、电梯,居住体验直接翻倍。
上海静安彭一小区,更是规模最大的“原拆原建”项目,40幢老楼重建后变成17幢高层电梯房,居民原址回搬,还配套了学校和地下停车场。
大家都在想,万一自己买的老破小,哪天被纳入拆迁范围,一套小房子,说不定就能换一套大的,或者拿到一笔可观的拆迁款,瞬间实现资产翻倍。
城市更新、原拆原建,需要满足很多条件,不是所有老破小都能被选中。
很多老破小,传言传了好几年,最后还是没动静,你拿着这套房子,食之无味,弃之可惜,反而被套牢。
第二类是看中核心地段价值的人,大部分老破小,都位于城市核心区域,周边配套成熟,学校、医院、超市、地铁一应俱全,生活便利度拉满。
哪怕房子旧一点,也不影响出租,毕竟很多年轻人、上班族,更看重通勤便利和生活成本,对居住品质的要求没那么高。
而且核心地段的土地资源稀缺,就算不拆迁,也不会出现大幅贬值的情况,保值性相对有保障。
这部分人,不赌拆迁,只图一个“稳”,图核心地段的稀缺性。
还有一个很关键的点,就是老破小的“低门槛”,踩中了当下大家的避险心态。
现在的楼市,大环境还是偏弱,大家对未来的预期没那么乐观,不敢再加高杠杆买房。
以前大家买房,追求“大户型、高品质”,哪怕贷款几百万,也觉得能扛得住。
但现在,大家更倾向于量力而行,不求大涨,只求稳当,能抗通胀、能收租,就足够了。
老破小的优势,就在总价低,大部分一二线城市的老破小,总价都在100万-200万之间,甚至还有80万就能拿下的房源。
这个门槛对很多普通人来说,压力不大,甚至可以全款拿下,不用背负高额房贷,没有还款压力。
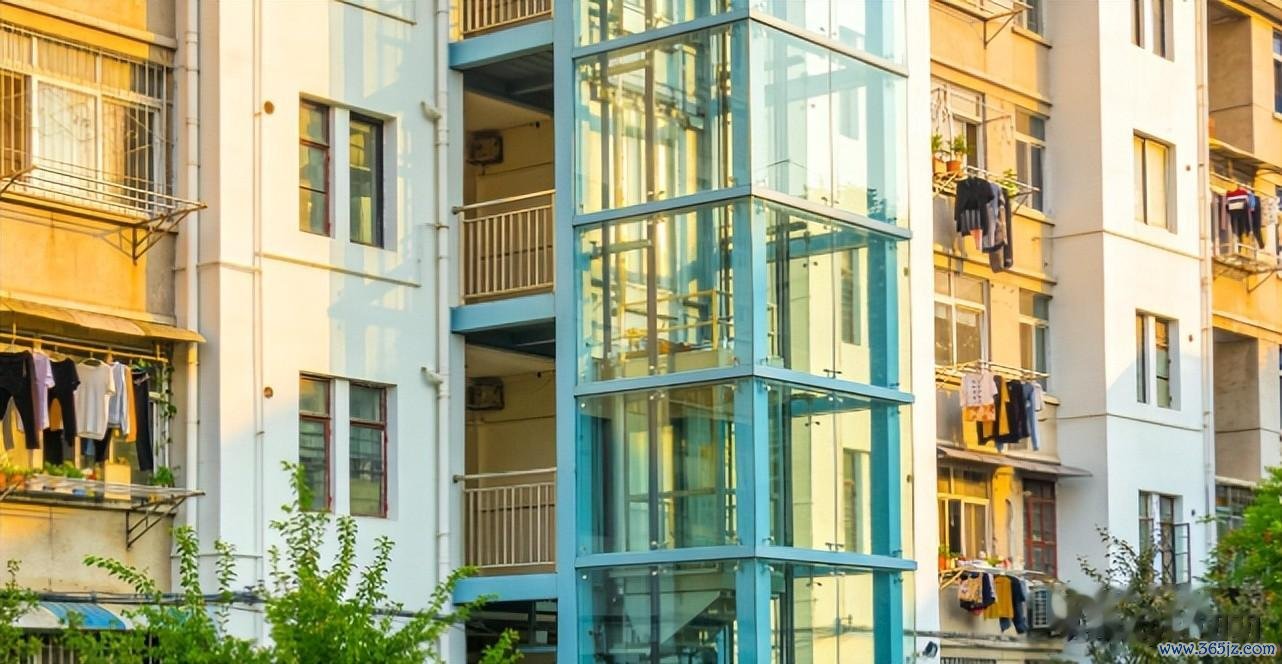
手里的钱存银行利息太低,投理财风险太高,买一套老破小,每月能收租,房子还能保值,何乐而不为?
以前大家追求“资产增值”,现在更追求“资产保值”;以前想靠房子赚大钱,现在只想有一个“压舱石”,给自己的资产一个安稳的去处。
哪怕楼市再低迷,只要有人租房,就能有稳定的收入,这也是很多人选择老破小的重要原因。
毕竟,在不确定的大环境里,“确定的现金流”,比“不确定的增值”,更让人安心。
03/老破小的坑,你可别踩
聊到这里,可能有人已经心动了,想着也去淘一套老破小,赚点租金,赌一把拆迁。
这些风险,你一定要提前看清,买进容易,卖出难。
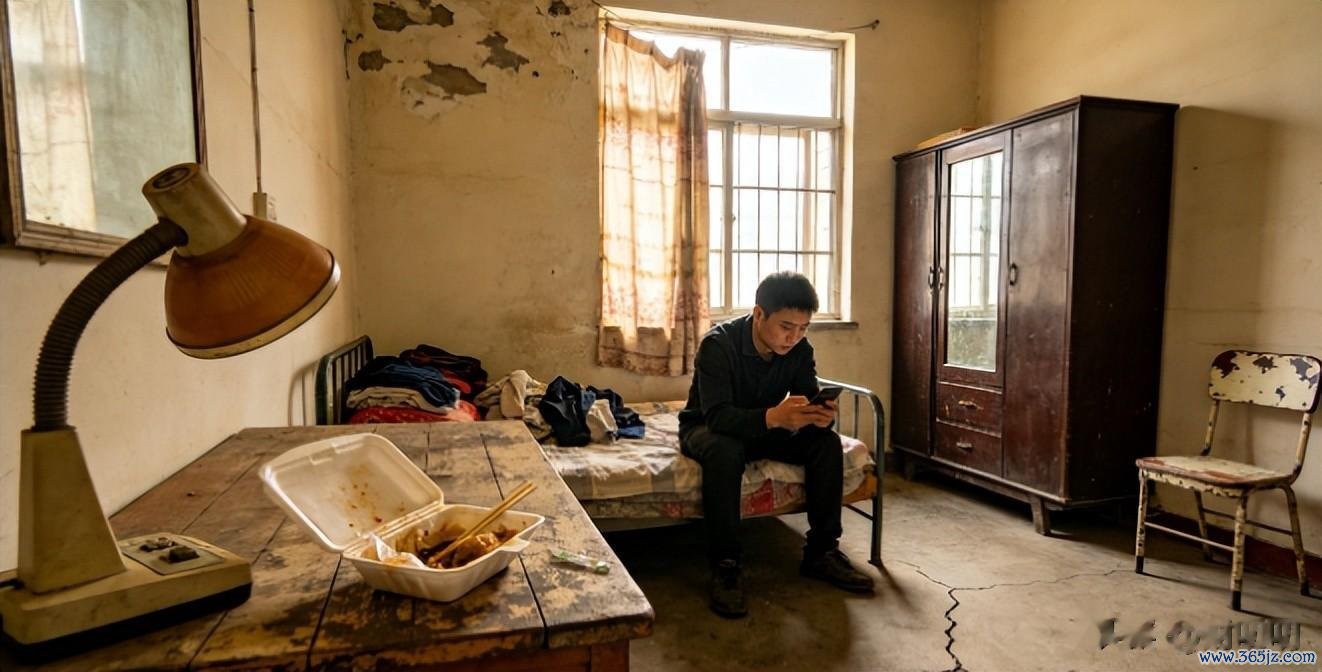
老破小最大的问题,就是流动性差,你现在觉得便宜,能轻松买进来,但等你想置换、想卖出的时候,就会发现,根本没人接盘。
年轻人不喜欢老破小的居住环境,改善族看不上,刚需族可能更愿意加点钱,买一套新一点的小户型。
到时候,你可能会面临“有价无市”的窘境,挂了半年、一年,都卖不出去,只能砸在自己手里。
就算能卖出去,也可能要大幅降价,最后算下来,还不如存银行划算。
贷款难,杠杆效应差,银行对老破小的贷款政策,一直都比较收紧,一方面,老破小的评估价会偏低,银行不会按成交价给你贷款,能贷到的钱很少。
就像海南最新的政策,二手房贷款,房产价格要按网签价、税务发票价、评估价三者中的最低值认定,老破小的评估价往往远低于成交价。
另一方面,很多老破小房龄太老,银行甚至会直接拒绝贷款,或者提高贷款利率、缩短贷款年限。
这就意味着,买老破小,大多需要全款,或者高首付,杠杆效应很差,想靠贷款撬动更多资产,基本不可能。
居住体验差,政策变数大,老破小的居住痛点,不用多说,大家都能想到。
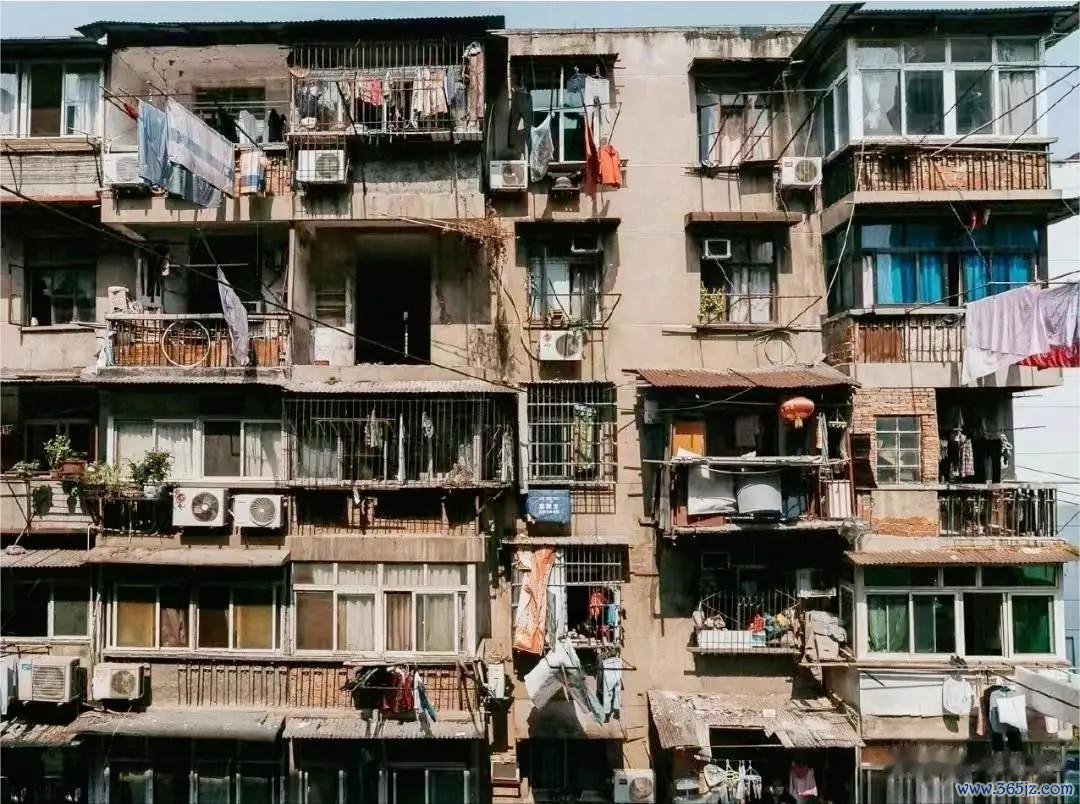
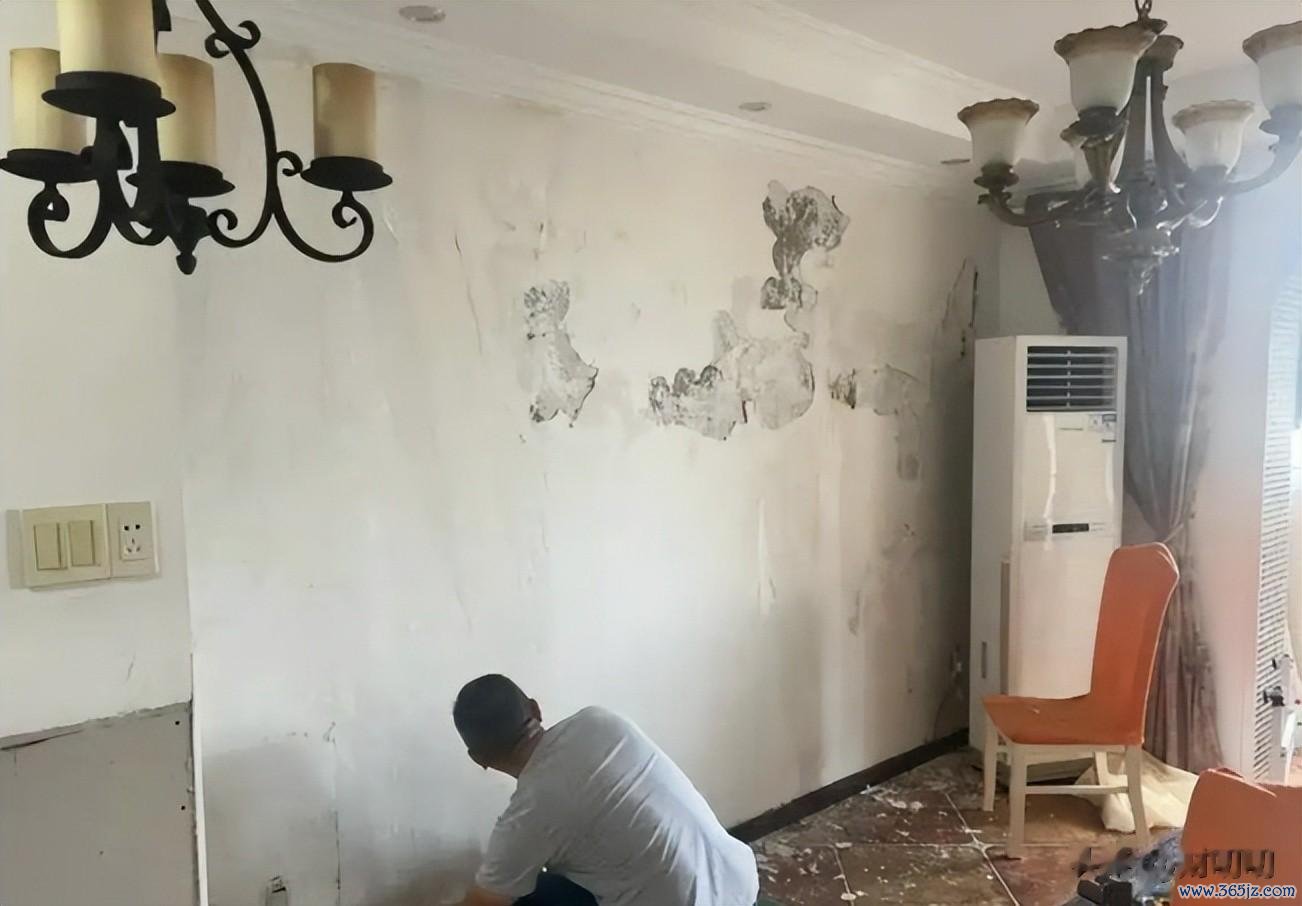
没有电梯,爬楼累,墙体开裂、水管老化,经常漏水,隔音差,邻里之间的噪音能听得一清二楚,没有停车位,停车难上加难。
就算你是用来出租,这些问题也会导致租客流动性大,甚至可能出现空置期,影响租金收益。
更重要的是,政策变数很大,虽然现在在推进旧改、原拆原建,但政策随时可能调整,而且房产税的传闻,一直没有停止过。
如果未来房产税落地,老破小虽然总价低,但也可能会增加持有成本,到时候,租金收益可能还不够交房产税,得不偿失。
04/写在最后
这轮老破小走红,真的不是楼市变天了,也不是老破小突然变香了。
这是当下资产荒和避险情绪,在楼市里的具体投射。
说白了,大家买的不是“老破小”,而是一份在不确定环境里,相对确定的现金流,一份能让自己安心的“资产压舱石”。
但大家一定要记住,老破小从来都不是“稳赚不赔”的买卖,它的风险,比你想象的要大。
如果你是刚需,预算有限,想在核心地段落脚,买一套老破小自住,无可厚非,毕竟能解决居住问题,还能享受成熟配套。
但如果你是单纯为了投资,想靠老破小赚租金、赌拆迁,一定要谨慎再谨慎,别盲目跟风,最后被套牢。
毕竟,在当下的楼市里,“不亏钱”,比“赚大钱”更重要。
七星策略提示:文章来自网络,不代表本站观点。
相关文章
沪深京指数
热点资讯